「老後資金づくりなら、iDeCoがお得」
そんな話を聞いて、月5,000円から始めようと考えている方も多いのではないでしょうか。
確かにiDeCoは、税制優遇の大きい優れた制度です。しかし、だからといって、すべての人が少額からiDeCoを始めればよいとは限りません。
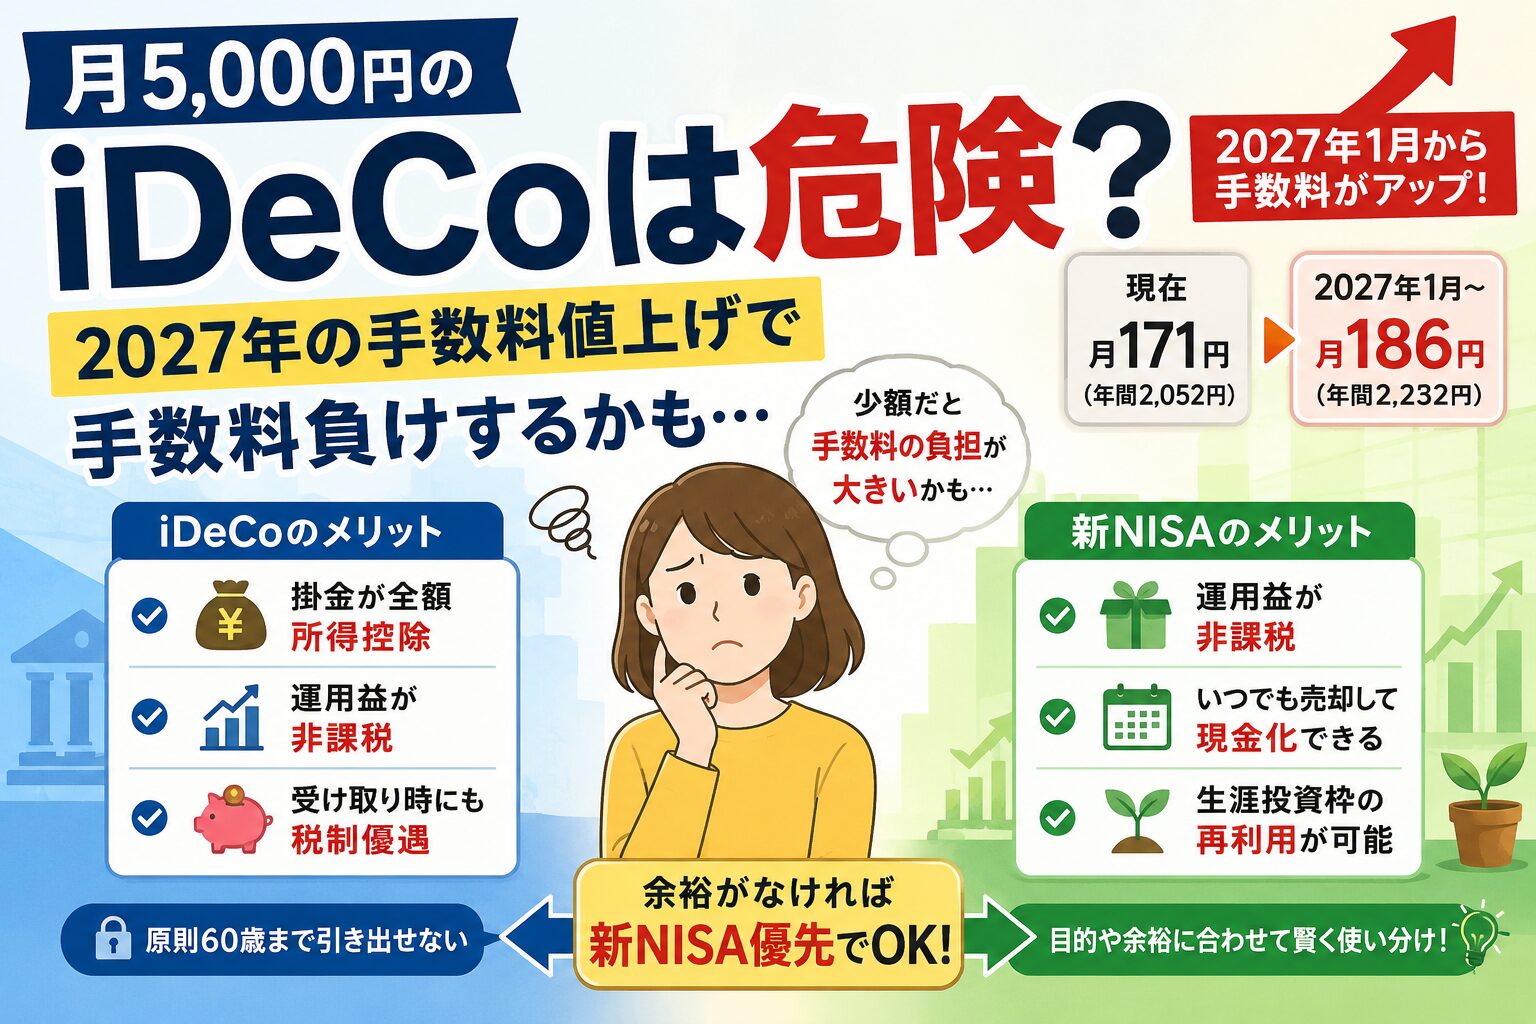
特に、毎月の積立額が5,000円程度の場合には、手数料の負担が意外に大きくなります。
今回は、iDeCo本来のメリットと注意点、そして家計にあまり余裕がない場合に新NISAを優先してもよい理由について、分かりやすく説明します。
iDeCoには毎月必ずかかる手数料がある
iDeCoは、金融機関の「運営管理手数料」が無料であっても、制度上避けられない手数料があります。
現在は、掛金を拠出するたびに国民年金基金連合会へ105円、信託銀行へ一般的に66円、合計で最低でも月171円程度がかかります。
月5,000円を積み立てる場合、年間の掛金は6万円です。
一方、年間の手数料は、
171円×12カ月=2,052円
となります。
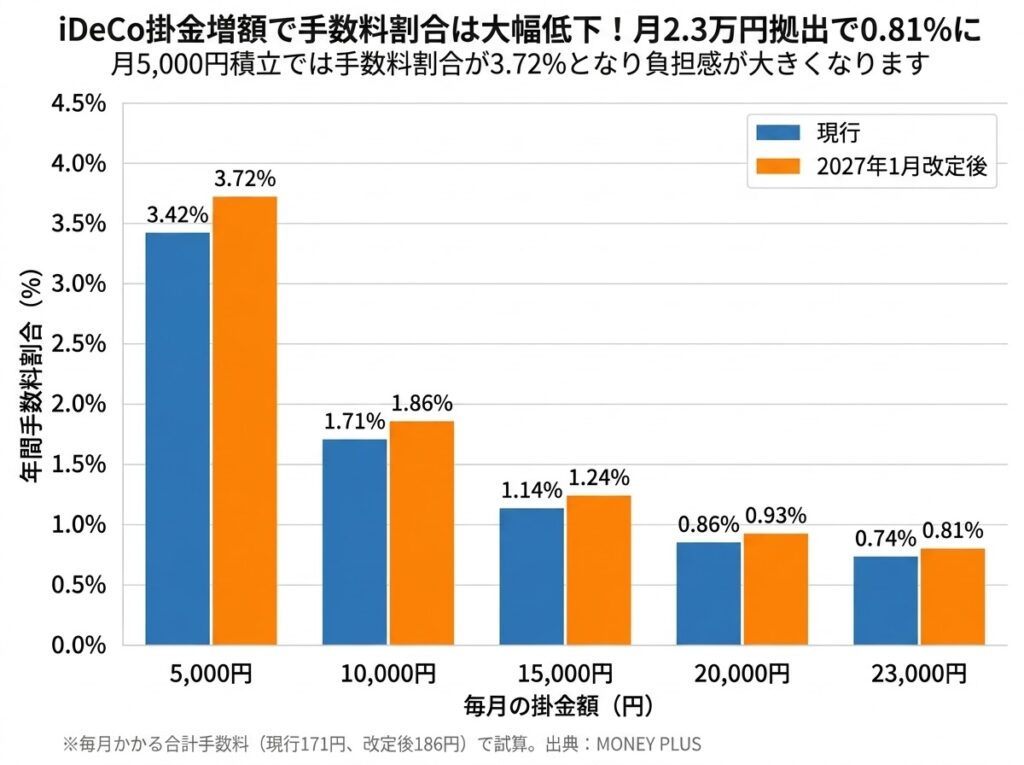
年間6万円の積立額に対して、手数料だけで約3.4%です。
つまり、運用を始めた時点で、毎年約3.4%分の負担を背負っているような状態です。
もちろん、積立残高が増えていけば、資産全体に占める手数料の割合は徐々に小さくなります。しかし、始めたばかりの時期や少額での積立では、手数料の影響を無視できません。
2027年1月から手数料が引き上げられる
さらに、iDeCoの加入中にかかる手数料の一部が、2027年1月26日の掛金引き落とし分から引き上げられます。
国民年金基金連合会に支払う手数料が、現在の月105円から月120円になります。理由として、物価や人件費の上昇が挙げられています。
信託銀行に支払う月66円が変わらないとすれば、最低手数料は現在の月171円から、月186円程度になります。
年間では、
186円×12カ月=2,232円
です。
月5,000円、年間6万円を積み立てる場合、手数料の割合は約3.7%まで上がります。
わずか15円の値上げに見えますが、少額で積み立てている人ほど、その影響は大きくなります。
ただし「必ず損をする」という意味ではない
ここで注意したいのは、月5,000円のiDeCoが、すべての人にとって損になるわけではないということです。
iDeCoには、非常に大きな税制上のメリットがあります。
主なメリットは次の3つです。
1.掛金が全額所得控除になる
iDeCoで支払った掛金は、全額が所得控除の対象です。
例えば、所得税と住民税を合わせた税率が20%の人が年間6万円を積み立てた場合、単純計算では年間約1万2,000円の税負担軽減が期待できます。
このケースなら、年間2,000円程度の手数料を払っても、節税効果のほうが大きくなります。
これこそが、iDeCo最大のメリットです。
2.運用益に税金がかからない
通常、投資信託などで得た利益には約20%の税金がかかります。
iDeCoの口座内で得た運用益には、運用中の税金がかかりません。
3.受け取り時にも税制優遇がある
積み立てた資産を一時金で受け取る場合には退職所得控除、年金形式で受け取る場合には公的年金等控除の対象になる可能性があります。
ただし、会社の退職金や企業年金との受取時期によっては、控除を十分に使えないケースもあります。
「受け取る時も必ず全額非課税」とは限らないため、出口まで考えて利用することが重要です。
iDeCoのメリットが小さくなりやすい人
iDeCoの最大の強みは、掛金の所得控除です。
そのため、もともと所得税や住民税をあまり払っていない人は、所得控除によるメリットが小さくなります。
例えば、専業主婦・専業主夫、所得の少ない方、各種控除によって所得税がほとんど発生していない方などです。
こうした方が月5,000円でiDeCoを始めると、節税効果が小さい一方で、毎月の固定手数料は同じようにかかります。
運用成績によっては、しばらくの間、利益よりも手数料のほうが大きくなる「手数料負け」が起きる可能性があります。
大切なのは、「iDeCoがお得かどうか」ではなく、
自分の場合、所得控除によって年間いくら税金が安くなるのか
を確認することです。
家計に余裕がなければ、新NISAを優先してもいい
毎月の積立にあまり余裕がない場合、私は新NISAを先に利用する考え方でもよいと思います。
新NISAでは、投資による売却益や配当・分配金が非課税になります。非課税保有期間は無期限で、売却した商品の取得金額分は翌年以降に投資枠を再利用できます。
また、iDeCoとの大きな違いは、必要になったときに資産を売却して現金化できることです。
iDeCoのお金は、原則として60歳になるまで引き出せません。
老後資金として半強制的に貯められることはメリットですが、急な病気、失業、教育費、住宅修繕費などが発生しても、途中で自由に使えません。
家計に十分な預貯金がない状態でiDeCoを優先すると、いざというときに使えるお金が不足する可能性があります。
そのため、資産形成の順番としては、
まず生活防衛資金を確保する
次に新NISAで無理のない積立を始める
さらに余裕ができたらiDeCoを検討する
という考え方でも、まったく問題ありません。
新NISAとiDeCoは、目的が違う
新NISAとiDeCoは、どちらが優れているかを競う制度ではありません。
新NISAは、老後資金だけでなく、教育費や住宅資金などにも使える、自由度の高い資産形成制度です。
一方のiDeCoは、所得控除を受けながら、原則60歳まで引き出せない仕組みを利用して、老後資金を準備する私的年金制度です。厚生労働省も、iDeCoを公的年金に上乗せする任意の私的年金制度と位置づけています。
したがって、
- 近い将来に使う可能性のあるお金は預貯金
- 途中で使う可能性のある資産形成は新NISA
- 60歳まで使わない老後専用資金はiDeCo
というように、目的によって使い分けることが大切です。
まとめ 「月5,000円から始められる」と「月5,000円でも有利」は違う
iDeCoは、掛金の所得控除、運用益の非課税、受け取り時の控除という、大きな税制メリットを持つ制度です。
特に、所得税や住民税をある程度支払っている人が、老後資金としてまとまった金額を積み立てる場合には、非常に有効な選択肢になります。
しかし、月5,000円程度の少額積立では、毎月一定額かかる手数料の割合が高くなります。さらに、2027年1月からは加入中の手数料の一部が月105円から120円へ引き上げられます。
所得控除の恩恵が小さい人や、家計にあまり余裕がない人まで、無理にiDeCoを優先する必要はありません。
「老後のためだから、とりあえずiDeCo」ではなく、
税金をどのくらい払っているのか
60歳まで使わなくてよいお金なのか
毎月いくらなら無理なく続けられるのか
を確認して、自分に合った制度を選びましょう。
資産形成で大切なのは、制度の名前ではありません。
生活を苦しくせず、長く続けられる方法を選ぶことです。